Domain cetylpyridinium.de kaufen?
Wir ziehen mit dem Projekt
cetylpyridinium.de um.
Sind Sie am Kauf der Domain
cetylpyridinium.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cetylpyridinium.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
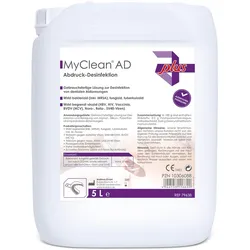
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
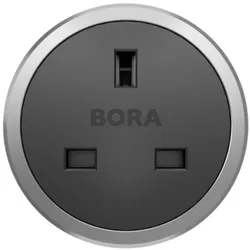
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **


Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Hygienespüler Rösch SANOmat Wäschespüler 3 L 45 WL beseitigt mehr als 99,9 % der Bakterien und KeimeHygienespüler vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-94856,N-120400 Ausreichend für ca. 45 Waschladungen. Sorgt für hygieneische Frische mit angenehmen Duft ohne Allergene. Getestet nach EN 1276/ EN 1650. Wenn nicht -sofort lieferbar- ist die Lieferzeit 15-20 Tage4,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schad, Wolfgang: Keime für die ZukunftKeime für die Zukunft , Goethe und der Goetheanismus , Designantennen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20250521, Autoren: Schad, Wolfgang, Seitenzahl/Blattzahl: 400, Keyword: Anthroposophie; Goethe; Goetheanismus; Naturwissenschaft; Werkausgabe; Wolfgang Schad, Fachschema: Wissenschaftsphilosophie~Anthroposophie~Theosophie~Idealismus~Neunzehntes Jahrhundert, Fachkategorie: Biografien und Sachliteratur~Wissenschaftsphilosophie und -theorie~Idealismus, Warengruppe: TB/Philosophie/Deutscher Idealismus/19. Jh., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 187, Breite: 122, Höhe: 20, Gewicht: 392, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenek, Beate: Atem-PhysiotherapieAtem-Physiotherapie , Unterstützen Sie die Atemtätigkeit Ihrer Patient*innen in Krankenhaus und Praxis bestmöglich durch Maßnahmen der Atem-Physiotherapie - ganz gleich, welches Krankheitsbild oder welche Störung zugrunde liegt. Das dazu nötige Wissen vermittelt Ihnen die Atem-Physiotherapie. Es informiert Sie über anatomische, physiologische Grundlagen und Pathologie des Respirationstrakts Diagnostik und atemphysiotherapeutische Befunderhebung therapeutische Maßnahmen zur Ventilationsverbesserung und Sekretförderung Management akuter oder chronischer Atemnot Inhalationstherapie Training und Entspannung in der Pulmologie Atem-Physiotherapie in der Pädiatrie, in der Intensivmedizin, bei COVID-Intensivpatienten und bei Post-Covid-Patienten Zahlreiche Abbildungen, Gut-zu-wissen-Infos, Praxistipps und Cave-Hinweise erleichtern das Verstehen - optimal für Auszubildende und Studierende. Gleichzeitig ist das Buch das ideale Nachschlagewerk für alle physiotherapeutisch Tätigen. Mit Beiträgen von: Andreas Mühlbacher MSc, Münster; Stefan Nessizius, Innsbruck; Hannes Sucher MSc, Wien; Jasmin Schmucker BSc MSc, Wien Mit einem Geleitwort von : Cornelia Schlegl , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20230116, Produktform: Kartoniert, Autoren: Krenek, Beate, Seitenzahl/Blattzahl: 248, Abbildungen: 108 farbige Abbildungen, Keyword: Atem-Physiotherapie; Covid19; Long Covid; Post Covid; Corona; Atmung; Atemnot; Atem; Atemtherapie; Lungenentzündung; Pneumonie; Asthma; Bronchitis; COPD; Sekretförderung; Abhusten; Drainagelagerung; Atemmuskel; Pneumologie; respiratorisches System; obstruktive Lungenerkrankungen; restriktive Lungenerkrankungen; Lungenemphysem; Cystische Fibrose; Mukoviszidose; Lungenfibrose; Atemmechanik; Ventilation; Intensivmedizin; Intensivpatient; Kind; Baby; Säugling; Lungenentzündung; Physiotherapie; Beatmung;, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Physikalische Therapie~Physiotherapie, Fachkategorie: Rehabilitation, Warengruppe: TB/Medizin/Allgemeines, Lexika, Fachkategorie: Physiotherapie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 248, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 238, Breite: 168, Höhe: 12, Gewicht: 508, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 283031537,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.